Fitch bestätigte Iridium Communications Inc. mit BB und behielt den Ausblick stabil bei, während die Agentur die Verschuldung des Satellitenanbieters, die Übernahme von Aireon und einen großen US-Regierungsvertrag bewertete. Zudem bestätigte sie Iridium Satellite LLC mit BB sowie das vorrangig besicherte Term Loan und den Revolver mit BBB- und einem Recovery Rating von RR1 (via www.fitchratings.com).
| Fact | Value |
|---|---|
| Rating | BB |
| Outlook | Stable |
| Deal value | about $8 billion |
| Equity raised | $1.94 billion |
| Year-end leverage | about 4.3x |
| Capex in 2026 | about $100 million |
| EMSS contract | $738.5 million |
| Spare satellites | 14 |
Rating action and debt terms
Fitch erklärte, das Rating spiegele die Erwartung wider, dass Iridiums Verschuldung nach der Übernahme von Aireon wieder unter 4,0x sinken werde. Die Agentur sagte zudem, dass Aktienrückkäufe oder andere Mittelverwendungen so gesteuert würden, dass die Bruttoverschuldung unter dieser Schwelle bleibt.
Aus derselben Mitteilung geht hervor, dass die Transaktion mit Rocket Lab weiterhin von Kartell- und FCC-Genehmigungen abhängt und bis Mitte 2027 abgeschlossen sein soll. Rocket Lab hat 1,94 Milliarden Dollar an Eigenkapital aufgenommen, um den Baranteil des Deals zu finanzieren, und die Inhaber des Iridium-Term-Loans haben zugestimmt, Rocket Lab aus der Change-of-Control-Klausel in der bestehenden Verschuldung auszunehmen.
Verschuldungspfad und Investitionen
Fitch erwartet, dass Iridiums pro-forma EBITDA-Verschuldung zum Jahresende 2026 bei rund 4,3x liegen und sich in den nächsten neun Monaten unter 4x bewegen wird. Diese Prognose folgt auf die Übernahme von Aireon sowie die damit verbundene Refinanzierung von Schulden und Notes.
Fitch erwartet außerdem, dass Iridium 2026 rund 100 Millionen Dollar an Capex ausgeben wird und danach bis zum Ende des Jahrzehnts im Schnitt jährlich etwa 8,5% bis 9,0% des Umsatzes investiert. Die Agentur verweist auf niedrigere Capex nach Fertigstellung der zweiten Konstellationsgeneration im Jahr 2019.
Umsatz mit der US-Regierung und Netzgröße
Iridiums EMSS-Vertrag mit dem US-Verteidigungsministerium und Bundesbehörden beläuft sich über sieben Jahre bis September 2026 auf 738,5 Millionen Dollar. Der Vertrag erwirtschaftete in den vergangenen zwölf Monaten bis zum dritten Quartal 2026 110 Millionen Dollar, also 16% des Serviceumsatzes, und die US-Regierung verlängerte ihn um sechs Monate bis März 2027, während die Verhandlungen weiterlaufen.
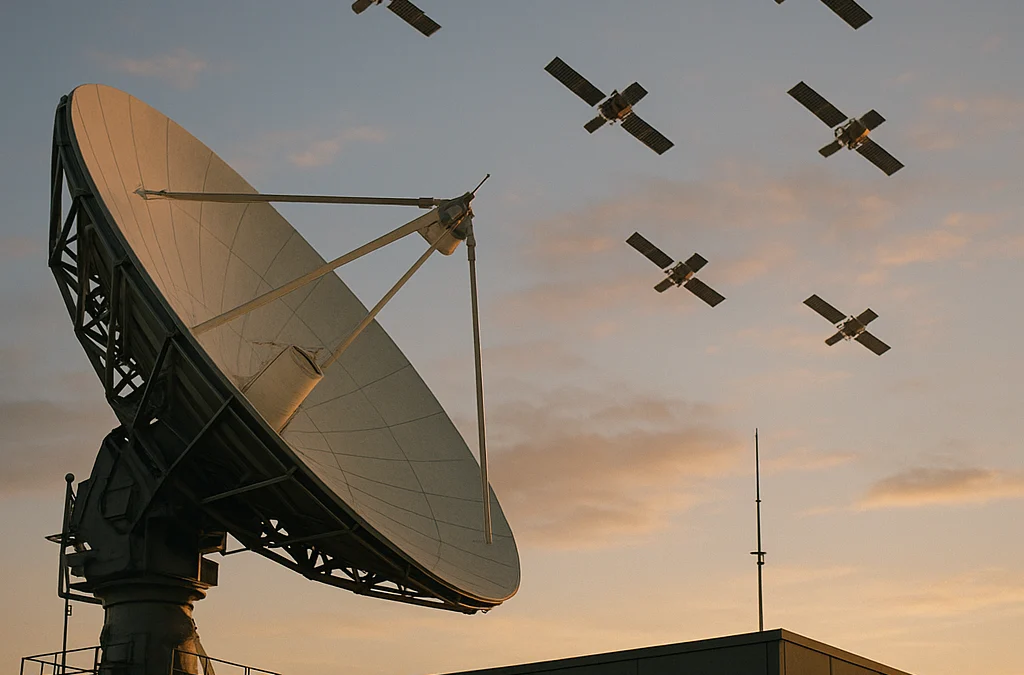
Iridiums Konstellation besteht aus 66 betriebsfähigen Satelliten und 14 Satelliten im Orbit als Reserve. Das Unternehmen nutzt ein L-Band-Spektrum-LEO-Satellitennetz für globale mobile Satellitendienste.
Was das für US-Käufer bedeutet
Für US-Flotten- und IoT-Käufer zeigt die Verlängerung des EMSS-Vertrags bis März 2027, dass sich Iridiums Umsatzbasis mit der Regierung weiter bewegt, solange die Gespräche laufen. Das ist relevant, wenn die Kontinuität des Dienstes von einem Satellitennetz abhängt, das Fitch zufolge weiterhin eine erhebliche Konzentration auf den Regierungsbereich aufweist.
Für Einkaufsteams, die Anbieter für Satellitenkonnektivität vergleichen, ändert die Ratingentscheidung nichts an der ausstehenden Rocket-Lab-Transaktion, sie zeigt aber, dass Finanzierung, Genehmigungen und Verschuldungsziele weiterhin zum Umfeld gehören. Auf diese Punkte kommt es an, wenn ein Vertragsverlängerungstermin näher rückt oder ein Anbieterwechsel geplant wird.
Droam Perspective
Für Käufer von Satellite IoT- und mobilen Satellitendiensten lässt Fitchs Einschätzung Iridium in einer vertrauten Position: stabil genug, um das Rating zu halten, aber weiter mit Deal- und Konzentrationsrisiken im Regierungsportfolio behaftet. Die Kombination aus 66 operativen Satelliten, 14 Ersatzsatelliten im Orbit und einer großen Verlängerung eines US-Vertrags sorgt kurzfristig für Kontinuität, während die ausstehende Übernahme die Kapitalstruktur unter Beobachtung hält.