Fitch bevestigde Iridium Communications Inc. op BB en hield de vooruitzichten stabiel, terwijl het bureau keek naar de leverage van de satellietaanbieder, de overname van Aireon en een groot Amerikaans overheidscontract. Ook bevestigde Fitch Iridium Satellite LLC op BB en de senior secured term loan en revolver op BBB- met een Recovery Rating van RR1 (via www.fitchratings.com).
| Fact | Value |
|---|---|
| Rating | BB |
| Outlook | Stable |
| Deal value | about $8 billion |
| Equity raised | $1.94 billion |
| Year-end leverage | about 4.3x |
| Capex in 2026 | about $100 million |
| EMSS contract | $738.5 million |
| Spare satellites | 14 |
Rating action and debt terms
Fitch zei dat de rating de verwachting weerspiegelt dat de leverage van Iridium na de overname van Aireon weer onder 4,0x zal uitkomen. Het bureau zei ook dat eventuele aandeleninkopen of andere aanwendingen van kasmiddelen zodanig zullen worden beheerd dat de bruto leverage onder die drempel blijft.
In dezelfde notitie staat dat de transactie met Rocket Lab nog onderhevig is aan goedkeuringen van antitrustautoriteiten en de FCC en naar verwachting halverwege 2027 wordt afgerond. Rocket Lab heeft $1,94 miljard aan equity uitgegeven om het contante deel van de deal te financieren, en houders van de Iridium-term loan zijn akkoord gegaan met een uitzondering voor Rocket Lab op de change-of-controlbepaling in de bestaande schuld.
Leverage pad en kapitaaluitgaven
Fitch verwacht dat de pro forma EBITDA-leverage van Iridium eind 2026 ongeveer 4,3x zal zijn en in de daaropvolgende negen maanden onder 4x zal dalen. Die prognose volgt op de overname van Aireon en de daarmee samenhangende schuld- en obligatiefinanciering.
Fitch verwacht ook dat Iridium in 2026 ongeveer $100 miljoen aan capex uitgeeft en daarna voor de rest van het decennium jaarlijks gemiddeld ongeveer 8,5% tot 9,0% van de omzet. Het bureau wijst op lagere capex nadat de tweede generatie constellatie in 2019 werd voltooid.
Amerikaanse overheidsomzet en netwerk omvang
Het EMSS-contract van Iridium met het Amerikaanse ministerie van Defensie en federale instanties bedraagt in totaal $738,5 miljoen over zeven jaar tot en met september 2026. Het contract genereerde in de laatste twaalf maanden tot en met het derde kwartaal van 2026 $110 miljoen, of 16% van de serviceomzet, en de Amerikaanse overheid heeft het met zes maanden verlengd tot maart 2027 terwijl de onderhandelingen doorgaan.
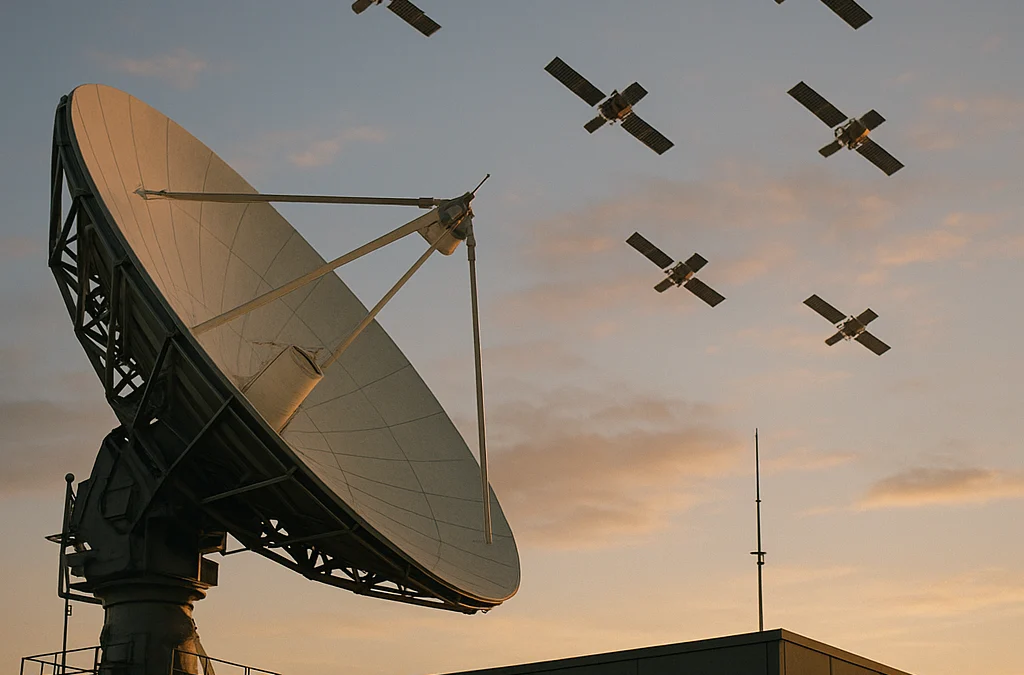
De constellatie van Iridium bestaat uit 66 operationele satellieten en 14 reservesatellieten in een baan om de aarde. Het bedrijf gebruikt een L-band spectrum LEO-satellietnetwerk voor mondiale mobiele satellietdiensten.
Wat dit betekent voor Amerikaanse afnemers
Voor Amerikaanse fleet- en IoT-afnemers laat de verlenging van het EMSS-contract tot maart 2027 zien dat de overheidsomzet van Iridium nog in beweging is terwijl de gesprekken doorgaan. Dat is belangrijk wanneer de continuïteit van de dienstverlening afhangt van een satellietnetwerk waarvan Fitch zegt dat het nog steeds een aanzienlijke concentratie in overheidsopdrachten heeft.
Voor inkoopteams die satellietconnectiviteitsleveranciers vergelijken, verandert de ratingactie niets aan de nog lopende transactie met Rocket Lab, maar het laat wel zien dat financiering, goedkeuringen en leverage-doelen nog steeds deel uitmaken van de achtergrond. Dat zijn de voorwaarden om in de gaten te houden als u een contractverlenging plant of een leverancierswisseling voorbereidt.
Droam Perspective
Voor kopers van satellite IoT en mobiele satellietdiensten plaatst Fitch Iridium in een vertrouwde positie: stabiel genoeg om de rating te behouden, maar nog altijd met deal- en concentratierisico rond de overheidsportefeuille. De combinatie van 66 operationele satellieten, 14 reservesatellieten in een baan om de aarde en een grote verlenging van een Amerikaans contract zorgt op korte termijn voor continuïteit, terwijl de beoogde overname de kapitaalstructuur onder toezicht houdt.