Fitch confirmó Iridium Communications Inc. en BB y mantuvo la perspectiva estable al evaluar el apalancamiento del operador satelital, la adquisición de Aireon y un gran contrato del Gobierno de EE. UU. También confirmó Iridium Satellite LLC en BB y el préstamo a plazo senior garantizado y la línea revolving en BBB- con una Recovery Rating de RR1 (via www.fitchratings.com).
| Hecho | Valor |
|---|---|
| Calificación | BB |
| Perspectiva | Estable |
| Valor de la operación | unos 8.000 millones de dólares |
| Capital captado | 1.940 millones de dólares |
| Apalancamiento a cierre de año | unos 4,3x |
| Capex en 2026 | unos 100 millones de dólares |
| Contrato EMSS | 738,5 millones de dólares |
| Satélites de reserva | 14 |
Acción sobre la calificación y términos de deuda
Fitch señaló que la calificación refleja la expectativa de que el apalancamiento de Iridium vuelva a situarse por debajo de 4,0x tras la adquisición de Aireon. La agencia añadió que cualquier recompra de acciones u otros usos de caja se gestionará para mantener el apalancamiento bruto por debajo de ese umbral.
La misma nota indica que la operación con Rocket Lab sigue sujeta a aprobaciones antimonopolio y de la FCC y que se espera que cierre a mediados de 2027. Rocket Lab ha emitido 1.940 millones de dólares en capital para financiar la parte en efectivo de la operación, y los tenedores del préstamo a plazo de Iridium aceptaron excluir a Rocket Lab de la cláusula de cambio de control de la deuda existente.
Trayectoria del apalancamiento y gasto de capital
Fitch espera que el apalancamiento de EBITDA pro forma de Iridium sea de unos 4,3x al cierre de 2026 y que descienda por debajo de 4x en los nueve meses siguientes. Esa previsión sigue a la adquisición de Aireon y a la financiación relacionada con deuda y notas.
Fitch también prevé que Iridium gaste unos 100 millones de dólares en capex en 2026 y que después destine de media entre el 8,5% y el 9,0% de los ingresos al año durante el resto de la década. La agencia apunta a un menor capex tras completarse en 2019 la constelación de segunda generación.
Ingresos del Gobierno de EE. UU. y escala de la red
El contrato EMSS de Iridium con el Departamento de Defensa de EE. UU. y entidades federales suma 738,5 millones de dólares en siete años hasta septiembre de 2026. El contrato generó 110 millones de dólares, o el 16% de los ingresos por servicios, en los últimos doce meses hasta el tercer trimestre de 2026, y el Gobierno de EE. UU. lo prorrogó seis meses hasta marzo de 2027 mientras continúan las negociaciones.
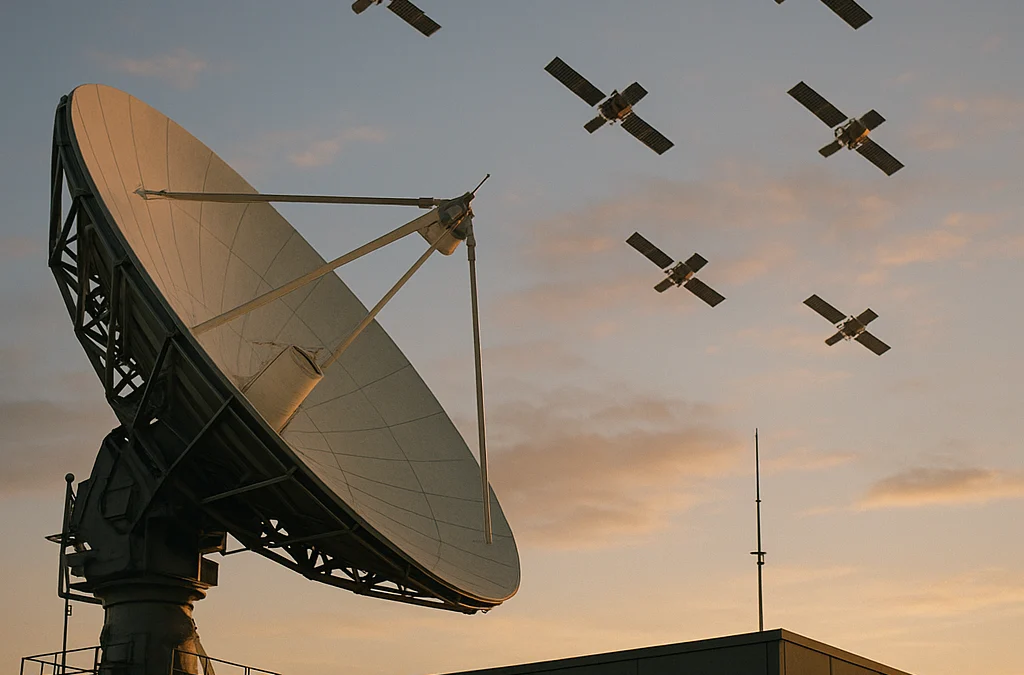
La constelación de Iridium está formada por 66 satélites operativos y 14 satélites de reserva en órbita. La compañía utiliza una red satelital LEO en banda L para servicios móviles por satélite globales.
Qué significa para los compradores de EE. UU.
Para los compradores de flotas e IoT de EE. UU., la prórroga del contrato EMSS hasta marzo de 2027 muestra que la base de ingresos públicos de Iridium sigue en movimiento mientras continúan las conversaciones. Eso importa cuando la continuidad del servicio depende de una red satelital que Fitch considera que todavía presenta una concentración gubernamental relevante.
Para los equipos de compras que comparan proveedores de conectividad satelital, la acción sobre la calificación no modifica la operación pendiente con Rocket Lab, pero sí muestra que la financiación, las aprobaciones y los objetivos de apalancamiento siguen siendo parte del contexto. Esos son los términos a vigilar si está programando una renovación de contrato o planificando una transición de proveedor.
Droam Perspective
Para los compradores de IoT por satélite y de servicios móviles por satélite, la visión de Fitch deja a Iridium en una posición conocida: lo bastante estable para mantener la calificación, pero aún expuesta al riesgo de operación y de concentración en la cartera pública. La combinación de 66 satélites operativos, 14 satélites de reserva en órbita y una gran prórroga del contrato estadounidense ofrece continuidad a corto plazo, mientras la adquisición pendiente mantiene bajo escrutinio la estructura de capital.