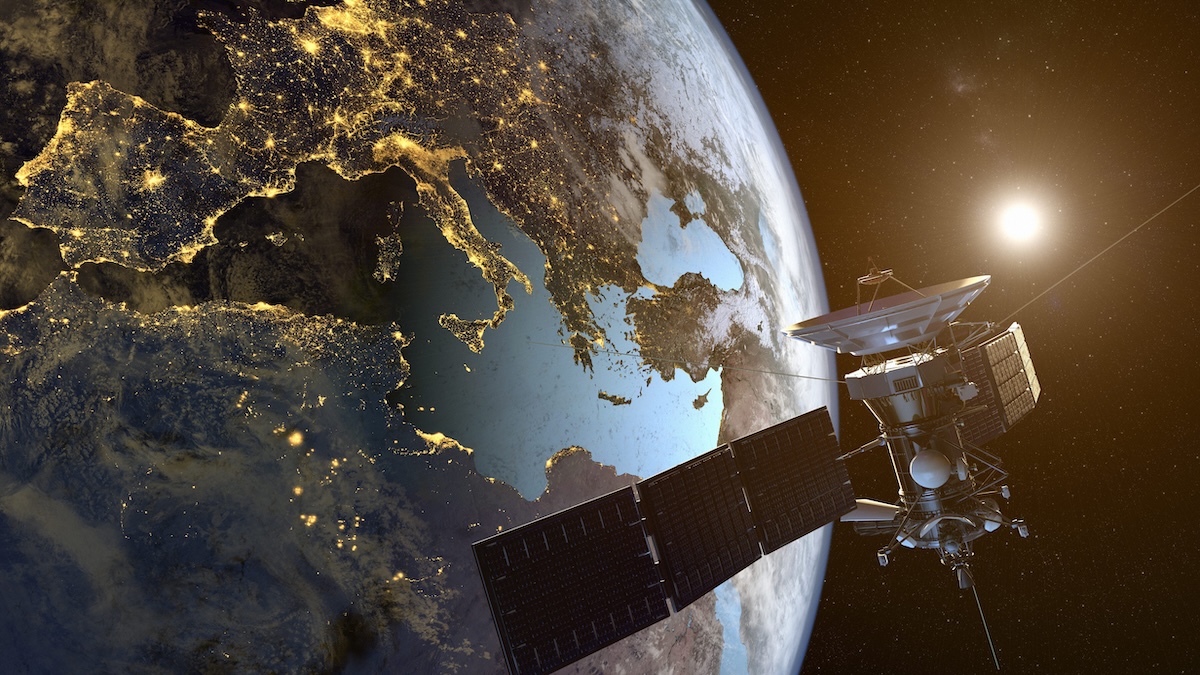
CCS Insight estime que les réseaux non terrestres sont passés, en quelques années, de systèmes propriétaires à des services commerciaux précoces de direct-to-device dans des dizaines de pays. Luke Pearce a expliqué que le marché du NTN est façonné par une demande constante de nouvelles fonctionnalités, les difficultés des opérateurs à monétiser la 5G, les attentes des consommateurs en matière de couverture ubiquitaire, la baisse des coûts de lancement et la normalisation par 3GPP de l’accès satellite (via rcrwireless.com).
Pearce a également indiqué que la couverture complémentaire depuis l’espace utilise les formes d’onde 4G existantes et le spectre propre des opérateurs, tandis que le NTN à bande étroite de la Release 17 utilise du spectre mobile satellite dédié en bande L et S.
Deux trajectoires NTN sont déjà en service
Pearce a précisé que le NTN à bande étroite est déjà utilisé pour le suivi de capteurs et la messagerie via des satellites GEO existants ou un nombre limité de satellites LEO. Il a ajouté que des constellations LEO complètes fonctionnant en NR-NTN pourraient étendre les services satellite au streaming, aux applications temps réel et à des services entreprises plus riches.
Cette distinction compte, car le modèle actuel à bande étroite répond déjà à un ensemble limité de cas d’usage, alors que la voie NR-NTN plus complète dépend encore de nouvelles infrastructures et de nouveaux terminaux. C’est cet écart que le secteur cherche à combler.
Les chiffres du déploiement
Pearce a cité des chiffres de la GSA montrant plus de 23 services direct-to-device lancés, 27 en phase d’essai et 73 autres prévus pour plus tard en 2026 ou au-delà. Les données de CCS Insight montrent que plus de 16 millions d’abonnés ont désormais accès à des services satellite.
Il a aussi indiqué que moins de la moitié des consommateurs britanniques paieraient une petite somme pour des services satellite, et qu’environ 47 % des répondants à un autre sondage Opensignal ont déclaré qu’ils utiliseraient des services direct-to-device s’ils étaient disponibles, mais seulement s’ils n’avaient rien à payer de plus. Pearce a déclaré que le modèle économique des services satellite se heurte à des marchés à faible ARPU comme le Brésil, l’Indonésie et l’Inde.
L’alignement réglementaire fait partie du modèle commercial
Stanislas-Boumier a indiqué qu’il vaut mieux considérer les défis réglementaires comme des opportunités de modernisation plutôt que comme des obstacles. Selon elle, les trois priorités réglementaires sont une plus grande harmonisation internationale de la politique du spectre, des autorisations plus efficaces et plus transparentes, et un dialogue continu entre l’industrie et les décideurs publics.
Pour l’Europe, elle a proposé quatre piliers, dont la promotion de standards mondiaux et une coopération plus étroite entre les communautés du spatial et des télécoms. L’enjeu n’est pas d’alléger la réglementation : il s’agit d’avoir une réglementation capable de suivre le rythme des services satellite transfrontaliers sans enfermer chaque marché dans sa propre impasse.
Droam Perspective
Pour les opérateurs satellite et mobile, la question commerciale n’est plus de savoir si le NTN existe, mais quel cas d’usage peut franchir un seuil de paiement. La base actuelle reste modeste au regard de l’ambition d’un service mobile-satellite à grande échelle, et l’avertissement sur le faible ARPU au Brésil, en Indonésie et en Inde est l’élément à surveiller.
Le volet réglementaire est tout aussi important : une politique du spectre harmonisée et des autorisations plus rapides font désormais partie du chemin de déploiement, et non plus seulement du contexte politique. Sans cela, le marché restera partagé entre une utilité à bande étroite et une promesse plus large de haut débit qui n’a pas encore trouvé son modèle de rentabilité.